MERCATI AZIONARI
La fase di correzione dei titoli collegati all'Intelligenza Artificiale è proseguita anche la scorsa settimana con un tentativo di recupero giovedì 19 dopo la quotazione di Anthropic: NVIDIA ha guidato il ribasso con un -23% settimanale e del 33% da inizio anno (grafico in basso).
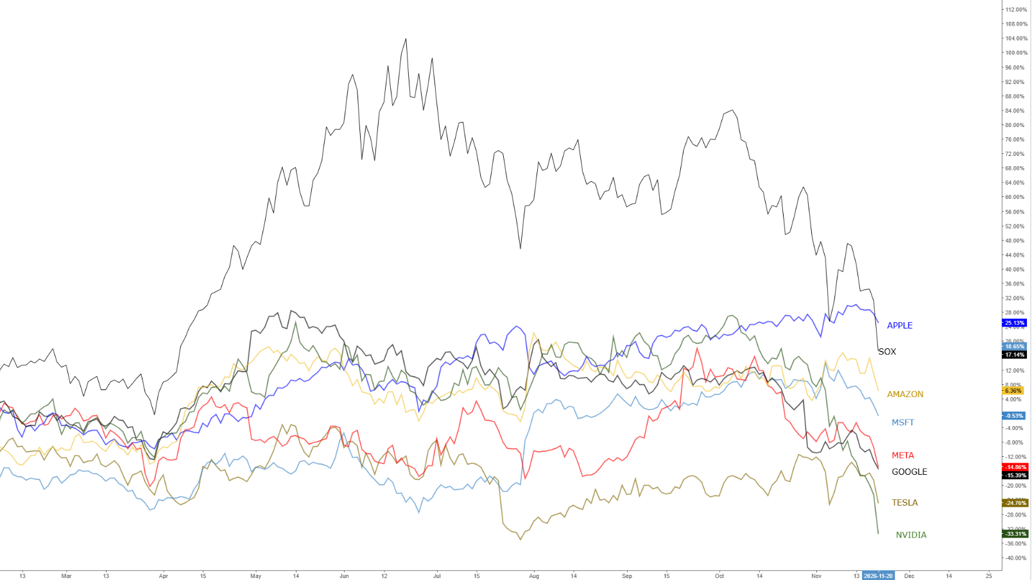
A pesare sul titolo sono stati una crisi di leadership seguita all'uscita di Jensen Huang, il crescente controllo da parte delle autorità di regolamentazione e una più ampia ondata di vendite sui titoli tecnologici, fattori che hanno oscurato anche l'ennesima trimestrale caratterizzata da risultati eccezionali. Il titolo ha chiuso venerdì a 125,53 dollari, in calo del 14%.
Le vendite si sono intensificate venerdì dopo che Reuters ha riferito che la Securities and Exchange Commission (SEC) statunitense stava esaminando possibili irregolarità contabili all'interno della società.
I mercati asiatici hanno anticipato la discesa di Wall Street di venerdì e nel corso della settimana il Nikkei ha perso il 7,7%, Seul l'8% e Taiwan il 17,5%. Lo Stoxx600 europeo ha ceduto il 6%.
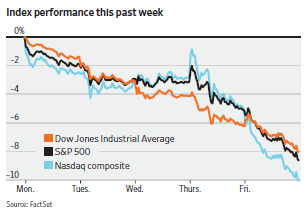
Tutte le asset class sono state vendute aggressivamente negli ultimi giorni: l'oro è finito vicino a 3500 dollari l'oncia, l'argento ha perso il 16,3% e Bitcoin è scesa sotto ai 60 mila dollari. Solo il mercato obbligazionario ha chiuso la settimana in modesto rialzo.
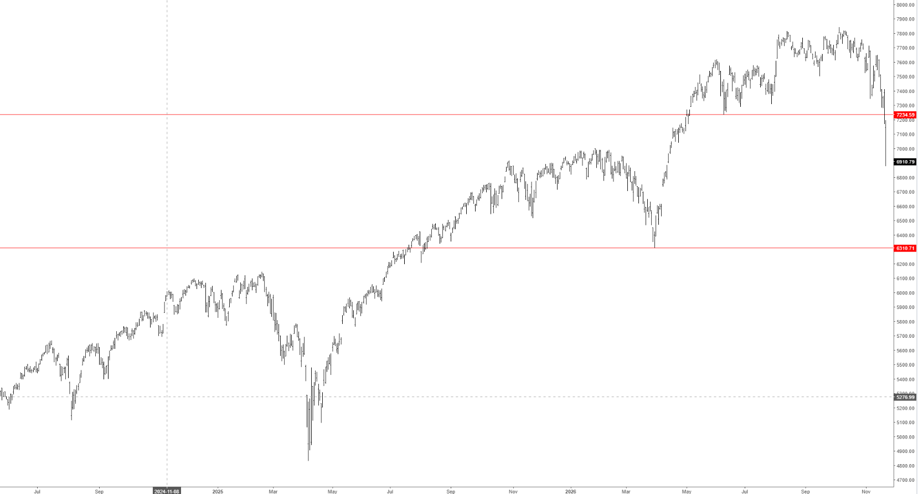
La discesa dei titoli tecnologici ha spinto i principali indici statunitensi sotto ai primi importanti supporti ed è ora lecito sospettare che sia finito il trend rialzista iniziato nel marzo 2009: l'SP500 ha finalmente chiuso sotto quota 7230 punti (grafico in basso).
Vista la condizione di ipervenduto accumulata nei giorni scorsi è da attendersi un tentativo di rimbalzo dei mercati azionari in apertura di settimana, ma è poco probabile che riesca ad estendersi in misura significativa prima di una nuova fase ribassista.
MERCATI OBBLIGAZIONARI
In assenza di dati macro significativi i mercati obbligazionari nei giorni scorsi hanno seguito i movimenti degli azionari, traendo beneficio soprattutto dal crollo di venerdì.
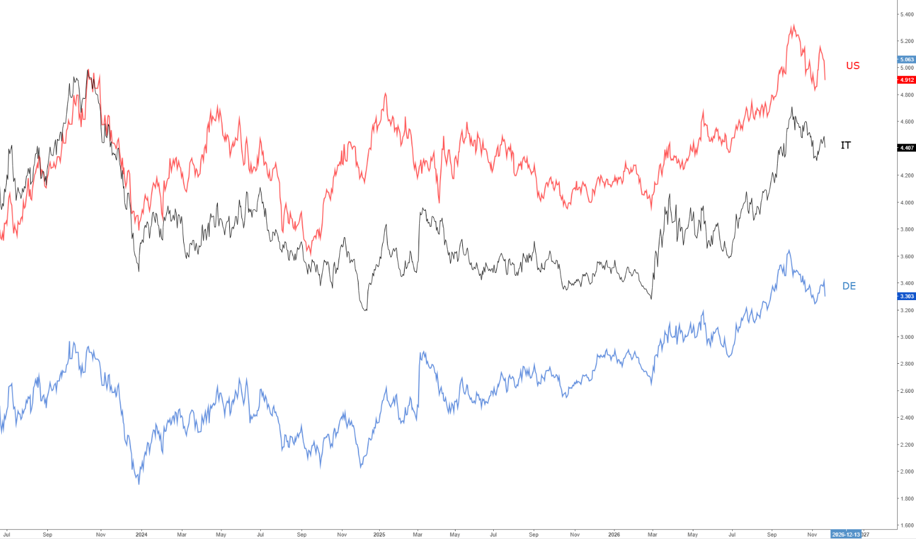
I rendimenti dei decennali sono scesi un po' su tutti i mercati con quello del Treasury che ha chiuso la settimana a 4,91% e quello del Bund a 3,3% (grafico in basso).
Considerando la significativa flessione dei prezzi petroliferi delle ultime settimane, il cui effetto non è ancora emerso dalle statistiche sui prezzi al consumo, e probabile che nei prossimi mesi si ridimensionino le aspettative inflazionistiche e quindi i rendimenti a lungo termine possano scendere dai livelli attuali. Un aumento dei tassi da parte della Federal Reserve a inizio dicembre è pienamente scontata e non dovrebbe impedire una progressiva ridiscesa dei rendimenti una volta superato questo elemento di incertezza.
Appare quindi giustificato aumentare la duration media dei portafogli obbligazionari per sfruttare dei livelli molto interessanti dei rendimenti oltre i 10 anni.
Dal fronte macro la prossima settimana avremo lunedì l'indice S&P della congiuntura USA di novembre e martedì l'indice della fiducia dei consumatori calcolato dal Conference Board per lo stesso mese, ma il dato più importante della settimana è contenuto nel report della spesa dei consumatori USA di ottobre atteso mercoledì 25, l'indice dei prezzi PCE utilizzato per deflazionare il dato nominale: le previsioni sono per un aumento del 3,2% tendenziale dell'indice Core dal 3,1% di settembre.
