MERCATI OBBLIGAZIONARI
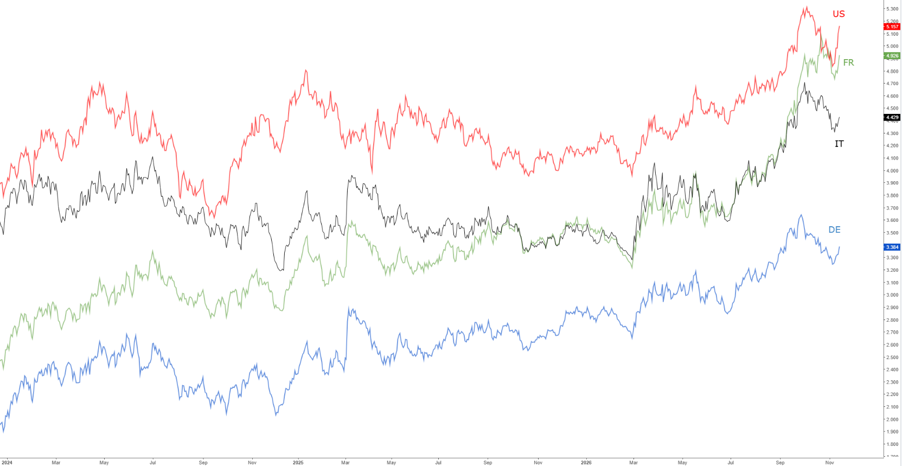
Il dato sull'inflazione USA di ottobre ha nuovamente spinto al rialzo i rendimenti dei titoli di Stato a lungo termine dopo l'ampia discesa delle ultime settimane: il rendimento dei Treasurys decennali hanno chiuso la settimana a 5,15% mentre sono risaliti anche i rendimenti europei (grafico in basso).
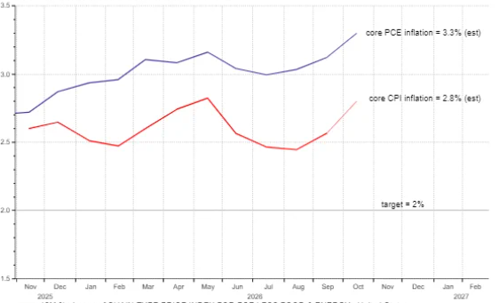
Il rimbalzo dei rendimenti è stato spiegato con il dato dell'inflazione USA di ottobre, superiore alle attese con un +0,4% mensile: la variazione tendenziale non è stata pubblicata in quanto mancava il livello dell'indice dell'ottobre 2025 non calcolato a causa della fermata delle attività governative. La variazione mensile dell'indice Core è stata dello 0,3% e quella tendenziale è stata stimata dagli analisti a +2,8% e rimane ben al di sopra all'obiettivo della Fed del 2%, come del resto l'indice PCE Core (grafico in basso).
Leggermente inferiore alle attese invece il dato di venerdì dei prezzi alla produzione di ottobre negli USA al 6,5% tendenziale, comunque in aumento dal 6,3% di settembre.
Gli investitori ora danno per scontato un aumento dei tassi americani di un quarto di punto in dicembre, e addirittura assegnano una probabilità del 14% a un rialzo di mezzo punto percentuale.
Per quanto riguarda la prossima settimana martedì è in arrivo il dato delle vendite al dettaglio USA di ottobre, mercoledì l'inflazione inglese e le minute dell'ultima riunione della Fed, giovedì l'indice Philadelphia manifatturiero e venerdì l'indice della fiducia dei consumatori calcolato dall'Università del Michigan.
MERCATI AZIONARI
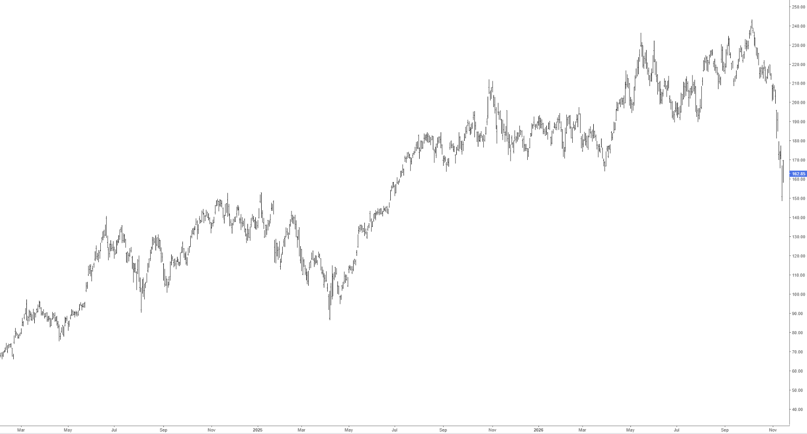
La correzione dei titoli tecnologici della prima settimana di ottobre è stata seguita da un notevole rimbalzo che ha quasi ritracciato l'intera discesa, e questo nonostante la discesa di NVIDIA sotto ai livelli di inizio anno (grafico in basso). Tra i movimenti degli altri titoli primari è da notare il nuovo massimo storico di Apple a 356,74 dollari.
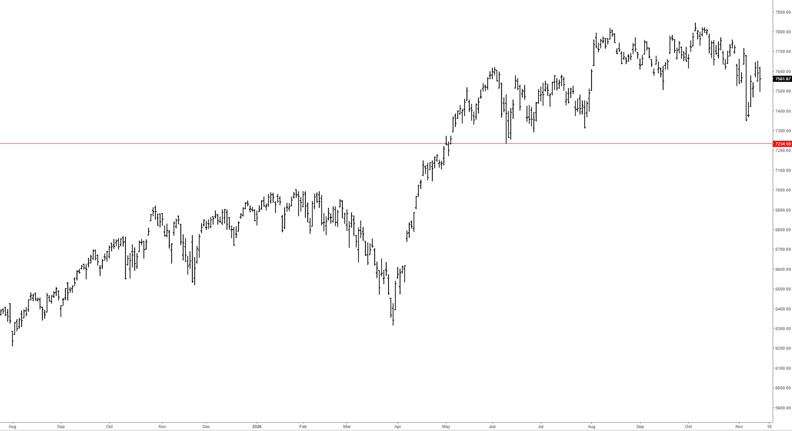
Gli indici di Wall Street proseguono comunque nel loro movimento laterale che ormai dura da sei mesi: l'SP500 è fermo tra 7235 punti a 7850 da inizio giugno (grafico in basso). Un po' più debole in Nasdaq 100, ma mancano ancora chiari segnali di inizio di una correzione significativa.
Gli entusiasmi intorno all'Intelligenza Artificiale sembrano raffreddarsi, ma sinora non si è notata una pressione significativa delle vendite e al contrario il leverage degli investitori è sui massimo storici mentre le correzioni continuano ad essere considerate un'opportunità di acquisto.
Le valutazioni dei titoli legati all'IA rimangono però molto elevate, i rendimenti obbligazionari sono sui massimi degli ultimi anni e ci sono segnali di rallentamento dei consumi, non solo negli Stati Uniti: non è uno scenario di base favorevole ai mercati azionari.
Da notare poi come il peso dei 41 titoli legati all'IA sia vicino al 50% dell'indice SP500 e un minore interesse per questo settore avrebbe un impatto significativo sugli indici.
Il 18 novembre dovrebbe essere fissato il prezzo di emissione dei titoli di Anthropic, un'altra pietra miliare dopo la quotazione di SpaceX, titolo che al momento è fermo intorno ai livelli di emissione di giugno.
I mercati europei non hanno seguito i movimenti di Wall Street e il Dax tedesco ha fatto segnare un nuovo massimo storico a 27000 punti, mentre gli altri indici rimangono ancora un po' indietro.
