MERCATI OBBLIGAZIONARI
I titoli di Stato a lungo termine proseguono il loro tentativo di recupero dopo le ampie perdite dei mesi scorsi e la scorsa settimana il TBond ha esteso il rimbalzo sino ai 108 punti (dal minimo di 101 di inizio ottobre): il rendimento del decennale è sceso al 4,92%.
I dati macro non sono stati particolarmente positivi per il mercato dei Treasurys, ma è stata d'aiuto una maggiore avversione al rischio a seguito della discesa di Wall Street. La prima stima della crescita del PIL americano del terzo trimestre è stata superiore alle attese al 3,4% (tasso annualizzato rispetto al trimestre precedente) dal 2,2% del secondo trimestre, grazie alla componente degli investimenti in IA, mentre il dato sui prezzi contenuto nel report sui redditi e i consumi di settembre è uscito in linea con le attese al 3,6% tendenziale per l'indice globale e al 3,1% per l'indice Core (grafico in basso).
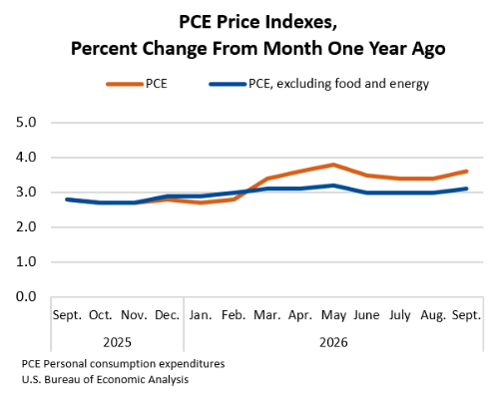
I movimenti di questo secondo indice sono piuttosto fermi ormai da mesi e non mostrano una particolare accelerazione delle pressioni inflazionistiche.
Pressioni inflazionistiche che invece appaiono più marcate in Europa con la prima stima dell'inflazione in Italia al 5,4% e al 3,4% in Francia, aumenti causati dalla forte crescita dei costi energetici. Negativi poi i primi dati della crescita del PIL nell'area Euro nel terzo trimestre, vicini allo zero per i principali Paesi.
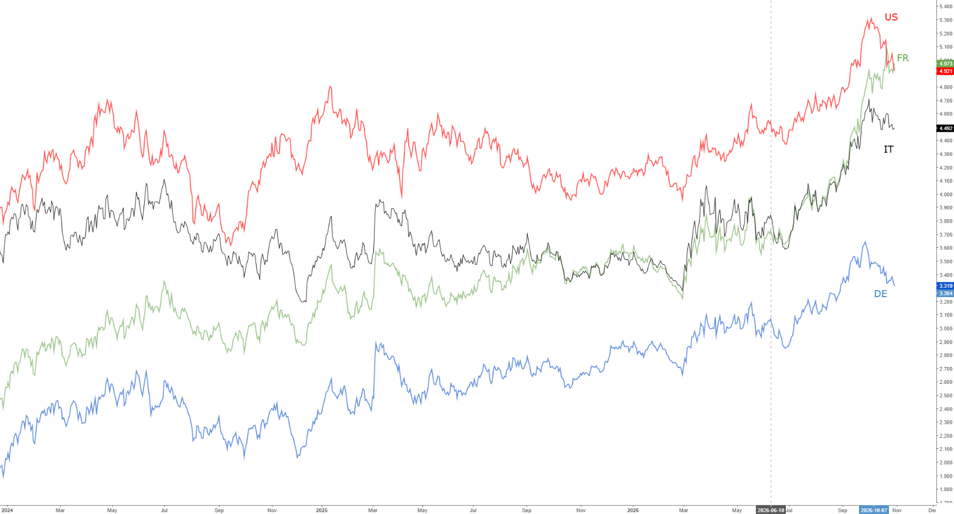
Nel corso della settimana sono scesi i rendimenti dei decennali italaini e tedeschi, mentre rimangono elevati quelli francesi (grafico in basso).
Dal fronte macro la prossima settimana avremo lunedì l'indice ISM manifatturiero di ottobre dagli USA e mercoledì quello dei servizi, ma l'attenzione sarà soprattutto puntata sul dato di venerdì della disoccupazione americana di ottobre, con 63 mila nuovi posti di lavoro attesi dagli analisti.
Nel corso della settimana è poi atteso un rialzo di un quarto di punto dei tassi in Australia e Gran Bretagna.
MERCATI AZIONARI
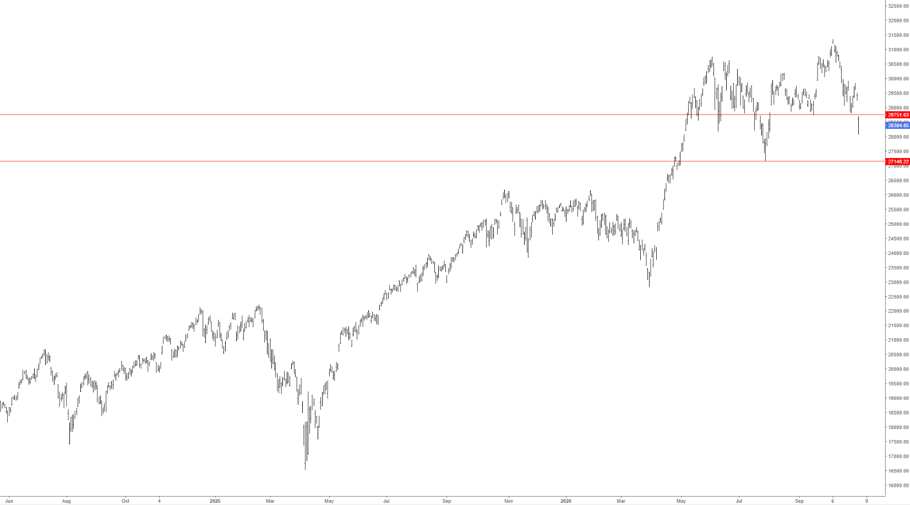
La scorsa settimana è stata contraddistinta da una notevole divergenza tra i vari mercati azionari, in quanto il tema dominante della correzione dei titoli legati all'Intelligenza Artificiale ha coinvolto soprattutto Wall Street: il Nasdaq 100 ha perso quasi due punti percentuali nel corso della settimana scendendo sotto al primo supporto del minimo di settembre (grafico in basso), mentre l'SP500 ha chiuso a -1,73%.
A parte i titoli tecnologici gli altri settori hanno però chiuso la settimana in rialzo, con l'SP Healthcare in rialzo del 3,25% e i finanziari dell'1%.
Positivi invece i mercati europei nonostante i dati negativi dell'inflazione di ottobre e il Brent sui massimi degli ultimi mesi: lo Stoxx600 ha guadagnato l'1,73%, Milano l'1,94% e il DAX il 2,53%, ma anche il CAC francese è salito del 2,45% nonostante nonostante la debolezza degli OAT decennali.
Il settore legato all'intelligenza artificiale (AI) è stato quelle più penalizzato: gli investitori sono preoccupati per l'incertezza dei rendimenti derivanti dai miliardi di dollari investiti nella costruzione delle infrastrutture per l'intelligenza artificiale, nonché per la sostenibilità del ricorso all'emissione di debito e di nuove azioni per finanziare questa espansione
In questo contesto, gli operatori dei mercati finanziari erano particolarmente interessati ad analizzare i risultati trimestrali dei cosiddetti AI hyperscaler, come Meta Platforms, Microsoft, Alphabet e Amazon: i dati di Meta hanno evidenziato un flusso di cassa libero (free cash flow) trimestrale negativo per la prima volta in oltre dieci anni, oltre a impegni futuri enormi in termini di investimenti nei data center . La società ha inoltre annunciato piani per una delle più grandi operazioni di raccolta di capitali tramite emissione di nuove azioni nella storia delle imprese, allo scopo di finanziare i propri ambiziosi progetti nel campo dell'intelligenza artificiale.
Per quanto riguarda poi Alphabet il titolo ha registrato il peggior calo intraday della sua storia, perdendo circa mezzo trilione di dollari di capitalizzazione di mercato dopo la pubblicazione della trimestrale: il principale segmento pubblicitario legato al motore di ricerca della grande azienda tecnologica ha registrato il tasso di crescita più basso degli ultimi cinque trimestri, mentre la società ha continuato a delineare importanti investimenti nel settore dell'intelligenza artificiale.
Giovedì, l'attenzione si è concentrata su Amazon e Intel. Il colosso dell'e-commerce e della tecnologia non ha raggiunto le stime trimestrali degli analisti, mentre il suo free cash flow negativo è aumentato sensibilmente a causa degli elevati investimenti nell'intelligenza artificiale. Questi elementi hanno oscurato il fatto che la divisione cloud Amazon Web Services (AWS) abbia registrato la crescita dei ricavi più rapida degli ultimi cinque anni.
Parallelamente, le azioni Intel sono crollate, chiudendo la seduta con una perdita di quasi il 29%. A pesare sul titolo sono stati la debole domanda di processori destinati ai personal computer e i problemi nella catena di approvvigionamento dei suoi componenti fondamentali per i data center. Nonostante le perdite della scorsa settimana comunque il titolo ha guadagnato il 60% in un anno.
Le vendite sui titoli tecnologici hanno coinvolto le cryptovalute, con Bitcoin in ribasso del 5%, ma anche i metalli preziosi hanno chiuso con ampi ribassi raggiungendo nuovi minimi dell'anno.
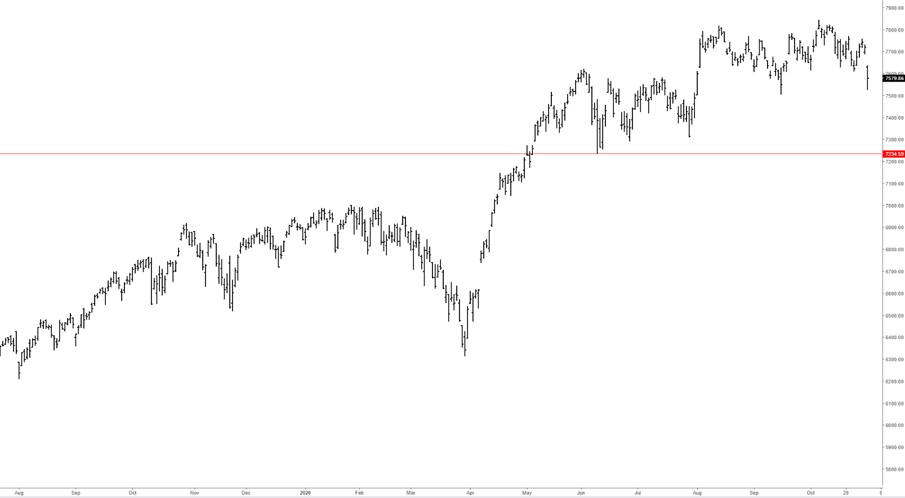
Vedremo se nei prossimi giorni proseguirà la rotazione settoriale verso i titoli Value, ma in ogni caso manca ancora la conferma dell'inversione del trend rialzista principale dei mercati azionari: il supporto a 7230 per l'SP500 è il valore da tenere sotto controllo (grafico in basso).