MERCATI OBBLIGAZIONARI
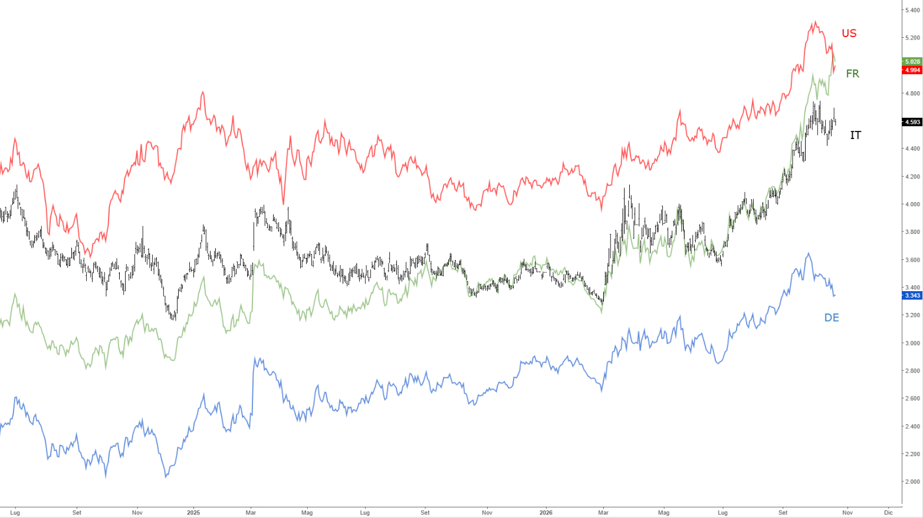
In assenza di dati macro significativi i rendimenti dei Treasurys a lungo termine sono ridiscesi nel corso della settimana con quello del decennale che è finito al 5,0% da un massimo di 5,35% a inizio mese, e questo nonostante i prezzi petroliferi continuassero nella loro ascesa: la posizione di estremo ipervenduto e di estrema negatività tra gli investitori spiega il rimbalzo degli ultimi giorni, che ha ancora un po' di spazio al rialzo.
Il movimento è stato seguito dal mercato tedesco che ha visto il Bund decennale chiudere al 3,43%, mentre Francia e Italia sono stati ancora soggetti a deflussi con rendimenti in ulteriore rialzo, al 5,03% per l'OAT decennale al 4,59% per il BTP (grafico in basso).
La prossima settimana è densa di dati macro, iniziando lunedì con l'indice IFO tedesco di ottobre. Martedì sono attesi dagli USA gli ordini di beni di consumo durevoli e le vendite di nuove case di settmbre, oltre all'indice della fiducia dei consumatori calcolato dal Conference Board, atteso a 80,9 per ottobre dall'81,0 di settembre. Giovedì poi avremo il reporto dei redditi e dei consumi statunitensi di settembre, che include l'indice dei prezzi PCE Core seguito dalla Federal Reserve: è atteso a 3,1% dal 3,0% del mese precedente.
Venerdì infine avremo la prima stima della crescita del PIL per il terzo trimestre e la prima stima dell'inflazione di ottobre nei Paesi Euro.
I MERCATI AZIONARI
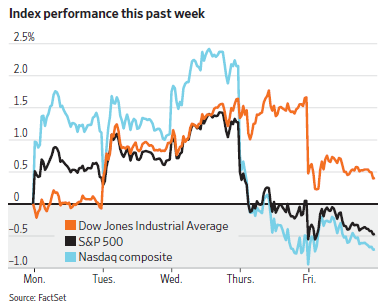
La scorsa settimana è stata adue facce per Wall Street: positiva sino a mercoledì dopo la trimestrale positva di SpaceX e in discesa dopo che Meta ha annunciato l'emissione di azioni senza diritto di voto per finanziare gli investimenti nell'Intelligenza Artificiale. Alla fine l'SP500 ha perso lo 0,47% nel corso della settimana (grafico in basso) e il Nasdaq lo 0,79%.
SpaceX ha superato ogni attesa per il terzo trimestre (Q3), il suo secondo trimestre da società quotata in Borsa. L’azienda ha registrato il suo primo utile trimestrale, pari a 4,4 miliardi di dollari, ovvero 0,35 dollari per azione, più del doppio rispetto alle stime, pur sostenendo ingenti investimenti in conto capitale (CAPEX) per circa 20 miliardi di dollari. Ricavi: 14,58 miliardi di dollari, superiori ai 12,87 miliardi previsti.
I ricavi del segmento Space sono stati solo di 1,77 miliardi di dollari e questo mostra come SpaceX non sia più soltanto un’azienda produttrice e lanciatrice di razzi, ma sia ormai diventata principalmente una neocloud. Numero di lanci di razzi: 35, inferiore ai 41 previsti.
Il titolo ha chiuso la settimana a 147,50 dollari in rialzo di un punto percentuale sul venerdì precedente. Meta ha invece perso il 10% circa finendo a 642,6 dollari, praticamente i livelli di inizo anno.
Non tutti i settori hanno però chiuso in ribasso, con quello healthcare a +1,45% e i finanziari a +0,72%. Positivo del 2% l'indice Russell 2000 dei titoli a minore capitalizzazione. Vedremo nel corso delle settimane se proseguirà il movimento dal settore dell'IA a quelli difensivi.
Il rialzo del Brent a 117 dollari al barile ha indebolito maggiormente gli indici Europei, con lo SToxx 600 in ribasso dell'1,39%, Parigi del 2,19% e Milano del 2,6%. In ribasso anche Tokyo del 4,05%.
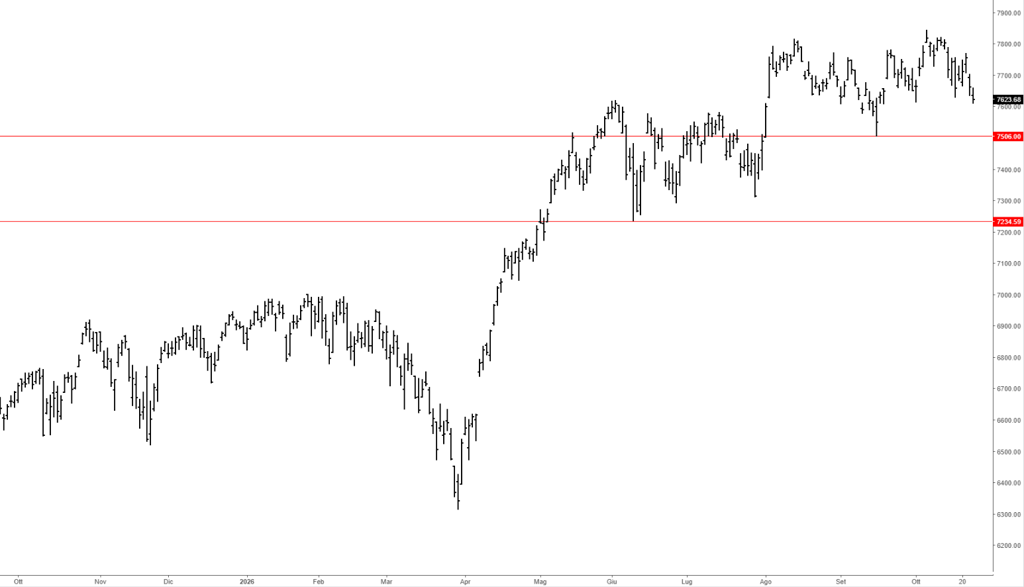
Nonostante i segnali di stanchezza dei mercati bisogna però tener presente che gli indici non hanno ancora rotto al ribasso alcun supporto significativo: quello più importante per l'SP500 rimane a 7230 punti, ma nemmeno il minimo di settembre a 7506 è stato violato (grafico in basso).