MERCATI OBBLIGAZIONARI
L'attenzione dei mercati era puntata la scorsa settimana sulle aste di Treasurys, e dopo il pessimo risultato dell'asta di titoli a due anni la riapertura da 39 miliardi di dollari del benchmark a 10 anni è stata accolta molto meglio: l’asta si è conclusa con un rendimento massimo esattamente del 5,300%, quasi mezzo punto percentuale in più rispetto al rendimento massimo del 4,8340% registrato nell’asta di settembre. Si tratta inoltre del rendimento più elevato mai registrato in un’asta decennale dal novembre 2000. Ma ciò su cui il mercato era maggiormente concentrato era capire se l’asta avrebbe fatto tail, cioè se fossero state accetta bid più basse di quella marginale, e non solo l’asta non ha fatto la cosiddetta tail, ma si è conclusa a un rendimento inferiore di 1,7 punti base rispetto al rendimento When Issued del 5,317%.
Questa teoria ha trovato ulteriore sostegno osservando i dettagli interni dell’asta: a differenza della maggior parte delle aste recenti, che avevano evidenziato un forte calo della domanda estera (indirect), abbiamo assistito a una domanda estera prossima ai record, con gli Indirects che si sono aggiudicati ben l’80,3% dell’offerta, la quarta percentuale più alta di sempre.
Positivi anche i risultati dell'asta di titoli a 30 anni di giovedì, seppur al tasso più alto dal 2000 a 5,618%. Bid to cover ratio a 2,542, sopra la media delle ultime aste. Indirect bids a 72,3%.
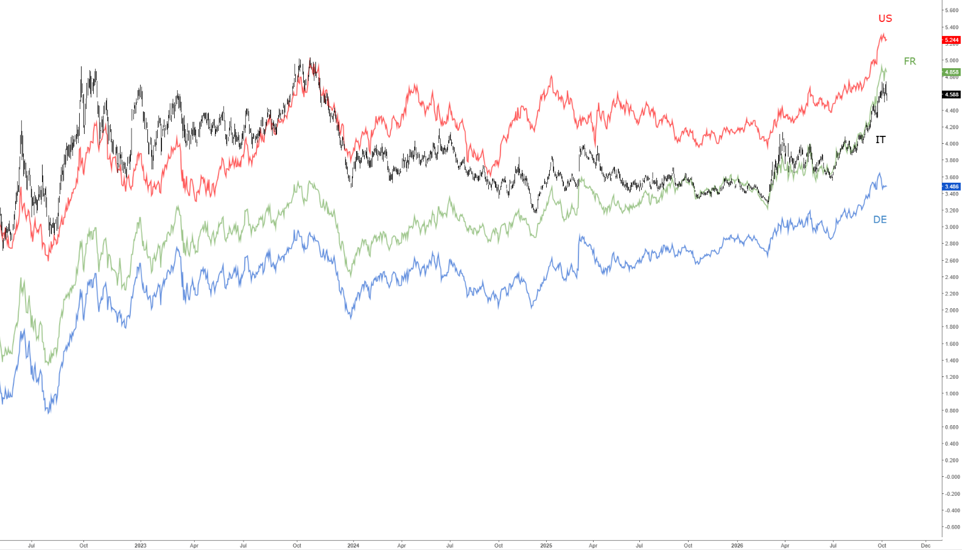
Il Treasury decennale ha quindi chiuso la settimana al 5,255 (grafico in basso), con una pausa anche dei rendimenti europei. Secondo i dati di Reuters nel corso della settimana sono affluiti 19,78 miliardi di dollari nei fondi obbligazionari.
Dal fronte macro si segnala la flessione dell'indice della fiducia dei consumatori USA in settembre, calcolato dall'Università del Michigan, a 46,3 . il minimo da maggio - con la componente delle condizioni correnti scesa a 44,7, minimo storico.
Questa settimana sono molteplici i dati macro di interesse dagli Stati Uniti: martedì avremo le vendite di case, mercoledì l'inflazione di settembre (attesa in aumento al 3,6%) e giovedì i prezzi alla produzione e le vendite al dettaglio. Dall'area Euro sono attesi i dati dell'inflazione di settembre, ma si tratta della seconda stima.
Un segnale positivo per i mercati obbligazionari è che ormai tutti i giornali parlano del tracollo degli ultimi mesi, e quando questo accade il movimento è giunto al termine.
MERCATI AZIONARI
Il rialzo dei rendimenti obbligazionari continua a non avere alcun impatto sugli indici azionari americani, mentre appaiono più deboli quelli europei. La scorsa settimana l'SP500 ha guadagnato l'1,15% e il Nasdaq 100 lo 0,24%, ma il Russell 2000 dei titoli a minore capitalizzazione ha perso lo 0,91% ed è la quinta settimana di seguito in ribasso. Anche il DowJones è in discesa dal massimo di inizio agosto.
Prosegue la divergenza tra i principali titoli tecnologici e tutti gli altri settori, e anche gli indici asiatici mostrano segnali contrastanti, con Seul che ha perso il 5,39% nel corso della settimana e il Nikkei a +1,06%.
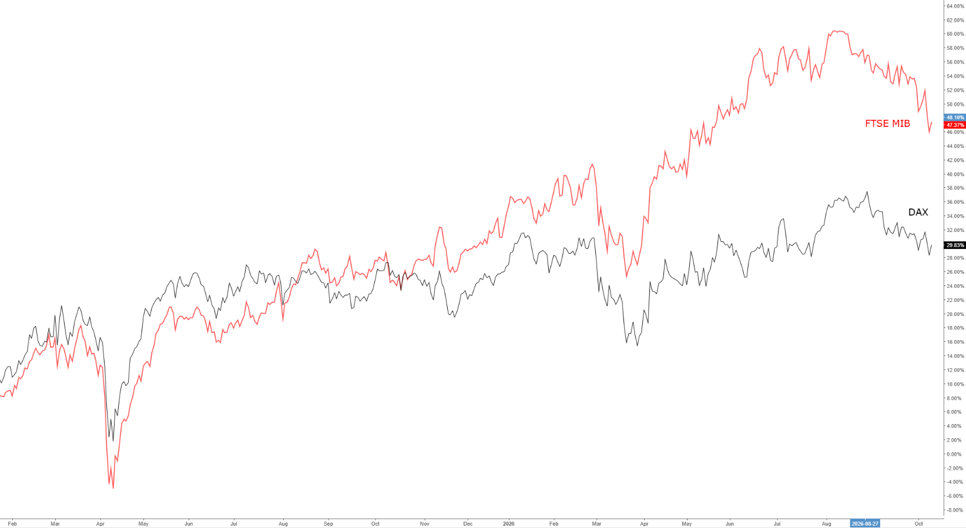
Deboli i mercati europei, in parte a causa dei problemi del mercato francese, con lo Stoxx600 invariato, ma il Dax a -0,57% e Milano a -1,46% (grafico in basso).
Con la prossima settimana inizia la stagione delle trimestrali e lunedì avremo quella di LVMH, martedì quelle di JPMorgan, J&J, Wells Fargo, Goldman Sache e Citigroup. Mercoledì sarà la volta di ASML, Bank of America, Morgan Stanley e Blackrock, mentre giovedì è attesa la trimestrale di Taiwan Semiconductors.
Nonostante i rendimenti obbligazionari a lungo termine sui massimi degli ultimi 20 anni i mercati azionari non danno ancora segnali di inversione se guardiamo i principali indici dove è notevole il peso dei principali titoli tecnologici, ma il resto del mercato sembra già entrato in un trend ribassista, con ogni giorno un numero maggiore di titoli che fanno segnare nuovi minimi degli ultimi1 12 mesi rispetto a quelli che fanno segnare nuovi massimi. E' quindi consigliabile mantenere un'allocation prudente, perchè una correzione dei pochi titoli tecnologici che sostengono gli indici avrebbe un impatto notevole.
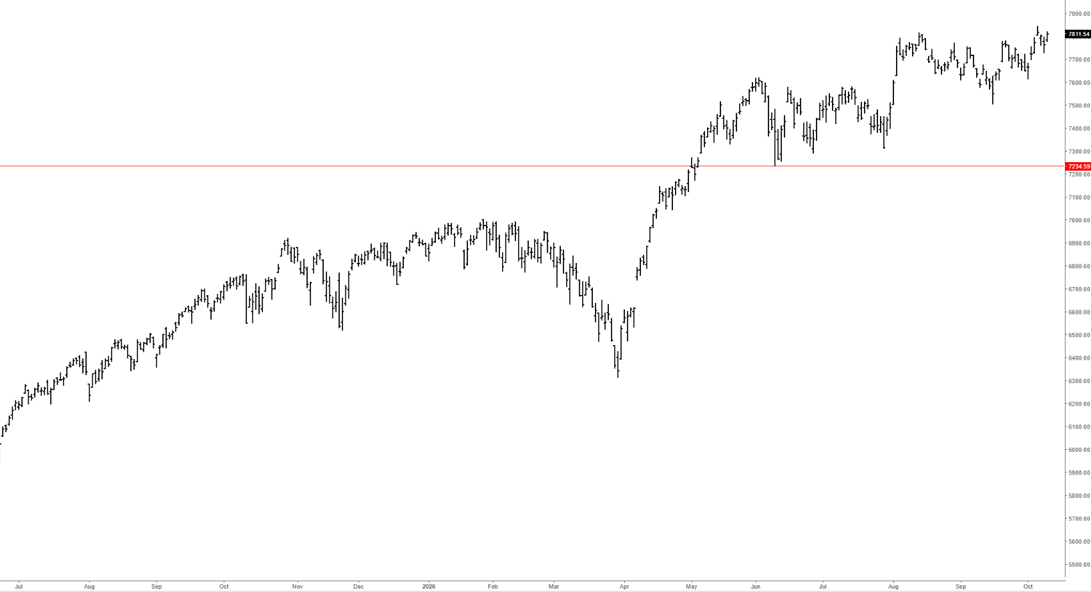
Tecnicamente il valore da seguire con attenzione rimane quota 7230 per l'indice SP500, il primo importante supporto (grafico in basso). Sopra tale livello non ci sono elementi per attendersi un'inversione del trend rialzista principale.