MERCATI OBBLIGAZIONARI
L'attenzione degli investitori era puntata la scorsa settimana sui movimenti del petrolio, ma soprattutto sul dato di venerdì della disoccupazione USA di settembre.
Il rapporto è risultato debole, con appena 29.000 nuovi posti di lavoro, ben al di sotto dei 90.000 previsti dal consenso e dei 133.000 del dato precedente, che era stato a sua volta rivisto al ribasso da 162.000.
La revisione netta delle buste paga di luglio e agosto è stata pari a -60.000, suggerendo che il mercato del lavoro fosse meno solido di quanto inizialmente ritenuto e confermando che le revisioni mensili sono troppo ampie per giustificare l'importanza data a questo report.
La crescita dell’occupazione nel settore privato è rallentata a 46.000 da 89.000, mentre il dato precedente è stato rivisto al ribasso da 127.000. Anche il tasso di disoccupazione è salito al 4,2% dal 4,1%, accompagnato da un aumento del tasso di partecipazione al 61,8% dal 61,6%.
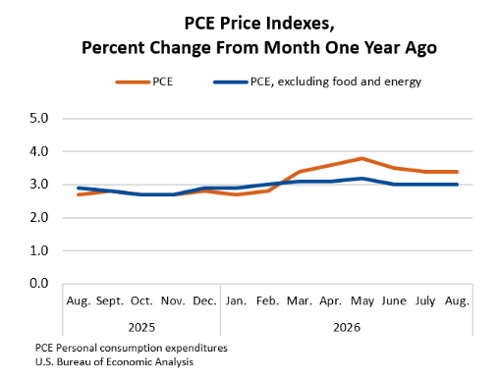
Il rapporto sull’occupazione probabilmente consolida le aspettative per una pausa a ottobre del rialzo, soprattutto alla luce del dato più debole sull’inflazione core PCE di agosto e degli inviti alla pazienza espressi da Williams e Jefferson, mentre Bowman è favorevole a non effettuare ulteriori rialzi dei tassi quest’anno. L'inflazione Core di agosto è rimasta ferma al 3,0% come nei due mesi precedenti e quella globale al 3,4% (grafico in basso).
I mercati monetari attribuiscono ora una probabilità di appena il 16% a un rialzo dei tassi a ottobre, in calo rispetto al 24% di giovedì sera.
Più significativo l'impatto dell'aumento dei prezzi del petrolio sull'inflazione nell'area euro, salita al 3,8% a causa del +18,8% dei prezzi dell'energia: in Spagna ha toccato il 5,0%. La crescita dell'indice Core che esclude energia e alimentari è stata però solo del 2,5%.
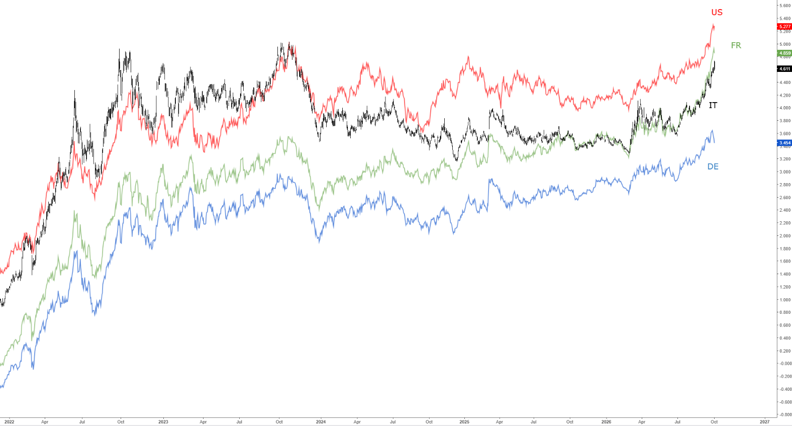
I rendimenti dei titoli di Stato decennali hanno comunque chiuso la settimana su nuovi massimi decennali(grafico in basso), con quello del Treasury decennale al 5,28%, ma con il rendimento dell'OAT francese a 4,86%, un quarto di punto sopra a quello del BTP decennale.
Dal fronte macro la prossima settimana si attende solo lunedì l'indice ISM non manifatturiero di settembre.
La nostra impressione è che il rialzo dei rendimenti a lungo termine sia stata eccessiva e che i livelli attuali siano molto interessanti, anche solo in un'ottica di parziale ritracciamento della salita prima di un nuovo movimento al rialzo: una ridiscesa dei prezzi petroliferi potrebbe essere la spinta verso un ritorno di interesse verso i titoli a lungo termine, i cui livelli non dovrebbero essere così influenzati dai movimenti di breve dei prezzi petroliferi.
MERCATI AZIONARI
L'ultima settimana di settembre e del trimestre ha visto ancora prevalere il tema dell'Intelligenza Artificiale sul rialzo dei rendimenti obbligazionari e il Nasdaq 100 ha fatto segnare un nuovo massimo storico superando il massimo di inizio giugno con un +0,65% settimanale. L'SP500 ha invece perso lo 0,27%. Tokyo è stata la piazza migliore con un + 2,93% mentre lo STOXX 600 europeo ha perso l'1,14%.
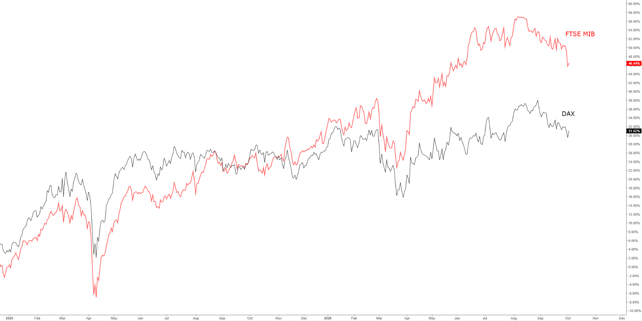
Meno brillanti gli indici europei, che chiudono il mese in ribasso (grafico in basso).
Se escludiamo i pochi titoli tecnologici la situazione del mercato americano appare meno positiva: nel corso del mese l'80% dei 503 titoli che compongono l'indice SP500 hanno chiuso in ribasso e solo due settori su 11 hanno chiuso in territorio positivo. Se poi guardiamo al terzo trimestre i dati sono ancora più sorprendenti: secondo Citadel l'indice ha guadagnato 152 punti, ma quattro titoli, Microsoft, Apple, NVDIA e Meta hanno contribuito con un rialzo di 300 punti, segno che gli altri 499 titoli hanno perso un totale di 150 punti. Ogni giorno mentre gli indici chiudono in rialzo sono più i titoli che fanno segnare un minimo degli ultimi 12 mesi rispetto a quelli che fanno segnare un nuovo massimo. L'indice Russell 2000 nel corso del mese ha poi perso il 10% circa.
Sembra quindi esista un mercato legato all'IA e uno legato a tutto il resto, quest'ultimo indebolito dal rialzo dei tassi, dei prezzi energetici e dalla concorrenza del settore dell'IA per ottenere hardware e capitale.
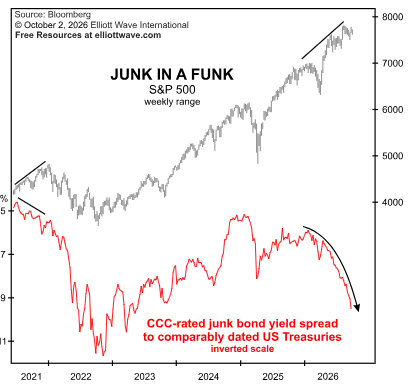
Un altro segnale di pericolo è lo spread dei rendimenti dei Junk Bond con rating CCC che è salito di un altro punto nel corso del mese (grafico in basso da Elliott Wave International).
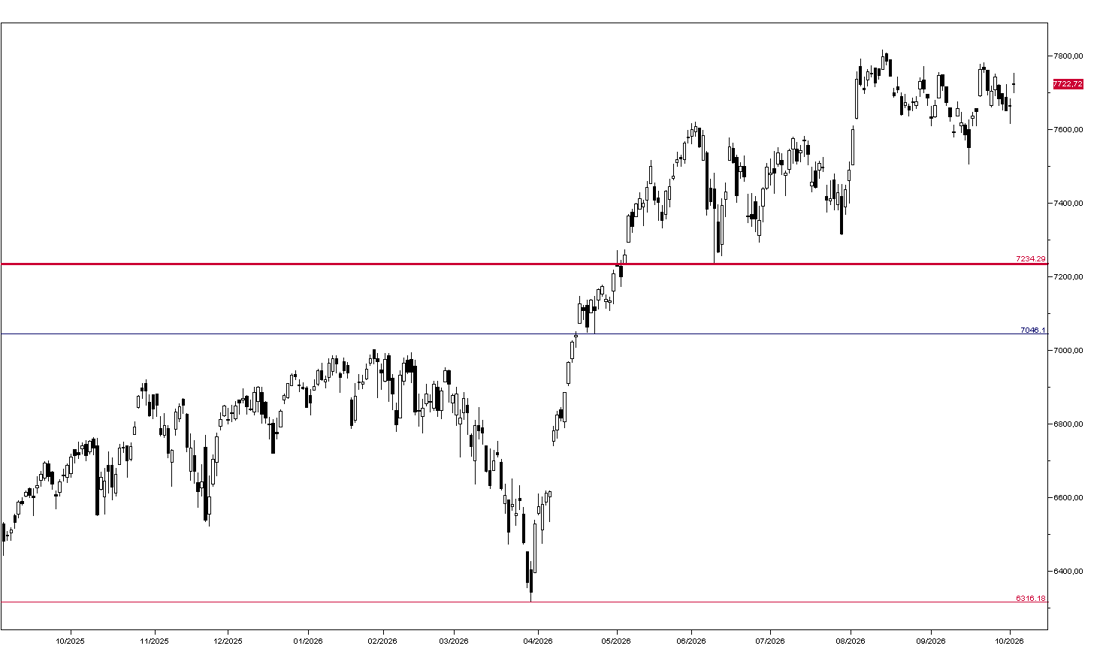
I mercati azionari rimangono quindi in una posizione molto fragile con il rischio che si raffreddi l'euforia per il settore dell'IA, ma continuano a mancare chiari segnali di vendita per gli indici con la rottura di qualche supporto significativo: peer il'SP500 il primo importante livello da seguire rimane a quota 7230 (grafico in basso).