MERCATI OBBLIGAZIONARI
La scorsa settimana è stata contraddistinta dai previsti aumenti del tassi da parte della Federal Reserve e dalla banca centrale giapponese, che li ha portati all'1,25% il massimo degli ultimi 30 anni (grafico in basso), segnalando ulteriori possibili aumenti nei prossimi mesi.
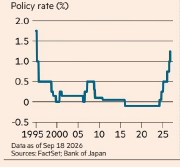
La banca centrale americana ha portato i tassi al 3,75%-4,0% citando nel suo comunicato il fatto che la decisione sosterrà un ritorno verso l'obiettivo del 2% dell'inflazione, anche se Warsch ha più volte dichiarato che l'aumento dei prezzi è legato a uno shock di offerta (dei prezzi energetici) e che l'aumento dei tassi può avere un effetto solo sulla domanda.
"The Federal Open Market Committee approved the following statement for release by a 12 – 0 vote: The Committee decided to raise the target range for the federal funds rate by 1/4 percentage point to 3-3/4 to 4 percent, in support of the Federal Reserve's dual mandate. The Committee is continuing its policy of maintaining ample reserves in the banking system. Economic activity is expanding at a solid pace. While uncertainty remains elevated owing, in part, to geopolitical developments, domestic spending has been resilient. Productivity growth is strong, and capital investment is robust. Job gains have kept pace with the workforce, and the unemployment rate has changed little. Inflation remains elevated. Today's policy action will support a timelier return to the Committee's 2 percent goal. The Committee will deliver price stability."
12 su 18 membri del FONC prevedono un ulteriore aumento dei tassi di un quarto di punto entro fine anno.
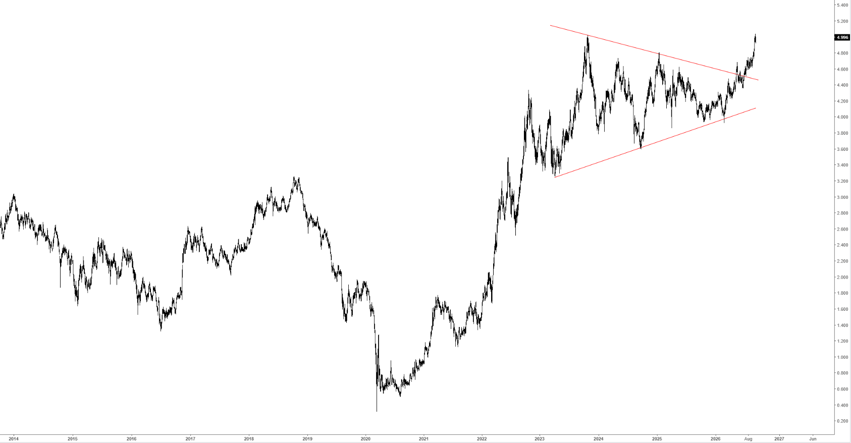
Il mercato obbligazionario ha chiuso la settimana invariato, con il rendimento del Treasury decennale al 5% (grafico in basso), mentre sono saliti ulteriormente i rendimenti europei: quello del BUND ha chiuso venerdì al 3,52% e quello del BTP decennale al 4,44%. Gli analisti si attendono un altro rialzo dei tassi anche da parte della BCE da qui a fiine anno.
Per quanto riguarda la prossima settimana i dati macro sono poco significativi e tutti dagli USA: mercoledì avremo l'indice PMI di settembre calcolato da S&P Global, giovedì le vendite di nuove case e venerdì gli ordini di beni di consumo durevoli di agosto.
L'andamento dei prezzi petroliferi dovrebbe continuare a guidare i movimenti dei mercati obbligazionari, e sempre meno operatori azzardano previsioni.
MERCATI AZIONARI
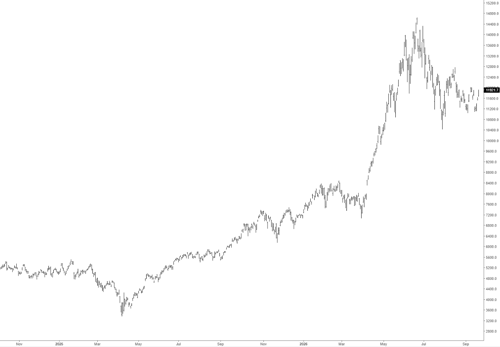
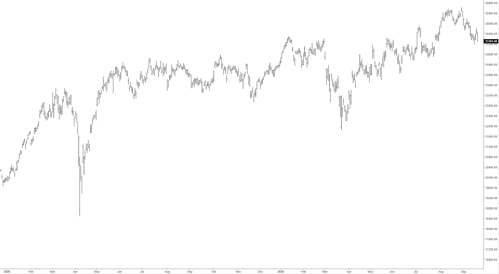
Nonostante il rialzo dei tassi a breve da parte delle principali banche centrali e dei rendimenti obbligazionari, Wall Street non mostra segnali di debolezza, e mentre l'SP500 ha chiuso la settimana invariato il Nasdaq 100 ha chiuso in territorio positivo e sui massimi delle ultime tre settimana grazie al ritorno degli acquisti sui tecnologici: l'indice SOX dei semiconduttori ha chiuso venerdì sui massimi della settimana (grafico in basso).
Da notare come i fondi azionari USA la scorsa settimana abbiano fatto segnare i maggiori flussi in acquisto degli ultimi tre mesi a $63,8 miliardi, secondo BofA. Venerdì dopo la chiusura sono stati ribilanciati gli indici con Bloom Energy, Illumina e Everpure che entrano nell'S&P 500 e SpaceX che vede il suo peso nel Nasdaq 100 ritoccato in aumento.
Gli indici europei hanno performato più debolmente rispetto a quelli americani con il DAX che ha chiuso la settimana nuovamente in ribasso (grafico in basso), mentre Tokyo e Seul hanno seguito i titoli tecnologici USA in rialzo.
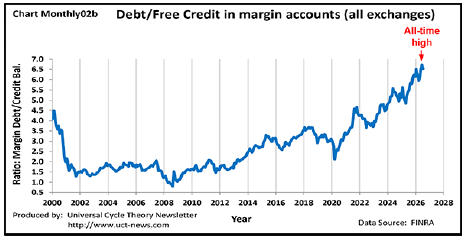
Non mancano i segnali di pericolo per il mercato americano, ma al momento gli investitori continuano ad aumentare l'esposizione su questo mercato: l'esposizione debitoria degli investitori ha raggiunto un nuovo massimo (grafico in basso) e crescono i flussi verso gli ETF passivi, anche a leva.
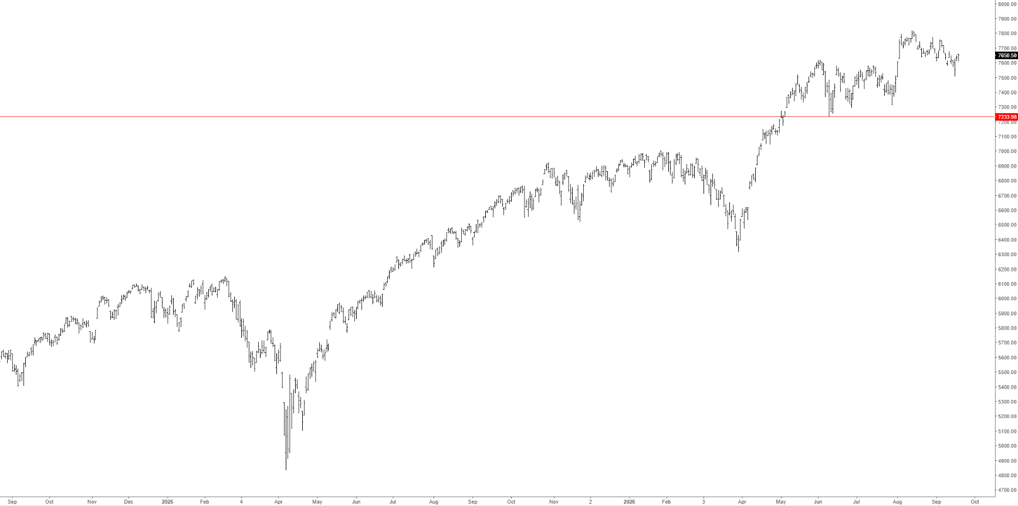
Tecnicamente rimane da seguire quota 7230 per l'indice SP500 (grafico in basso), il minimo di inizio giugno, in quanto in assenza di una discesa sotto questo livello il trend principale rimane orientato al rialzo ed è possibile che il tono positivo che prevale tra gli investitori spinga gli indici verso nuovi massimi.