Nel Bond Bulletin di questa settimana, analizziamo i primi risultati trimestrali del 2026 diffusi dalle banche statunitensi, soffermandoci sui motivi per cui questi dati appaiono positivi per il credito e sui risvolti che hanno per gli investitori obbligazionari.
FONDAMENTALI
Il 13 ottobre, le banche statunitensi hanno aperto la stagione degli utili pubblicando una serie di risultati solidi dal punto di vista creditizio e rafforzando così un contesto fondamentale che continua a essere decisamente favorevole. Il trimestre si è distinto per la crescita dei prestiti: le banche hanno continuato a impiegare il proprio capitale in un contesto creditizio in costante miglioramento, a fronte di un solido incremento dei depositi. Nel trimestre, il margine d’interesse netto (la differenza tra interessi attivi e interessi passivi) è aumentato e le stime dei management indicano una dinamica simile anche per il prossimo anno. Nonostante il lieve aumento degli accantonamenti per potenziali perdite su crediti, i team di gestione hanno perlopiù attribuito questo incremento a una prudente politica di costituzione di riserve e a una normalizzazione dei costi del credito. Non a un generale deterioramento della qualità degli attivi. Gli storni, o i passaggi a perdita dei prestiti ritenuti irrecuperabili, sono ancora contenuti a testimonianza del modesto livello di sofferenze dei mutuatari. Anche i finanziamenti al consumo hanno mostrato una buona tenuta. Sebbene alcune banche abbiano segnalato casi isolati di crediti problematici all’interno dei portafogli commerciali, questi sono sembrati legati a situazioni specifiche e non a uno stress sistemico. Per alcune banche che hanno già diffuso i risultati, il saldo dei crediti in sofferenza è diminuito. Anche le tendenze riguardanti patrimonio e ricavi meritano attenzione. I coefficienti Common Equity Tier 1 un indicatore fondamentale del patrimonio che una banca possiede per far fronte a potenziali perdite – sono diminuiti in tutto il gruppo risentendo sia della svalutazione dei titoli in portafoglio dovuta al rialzo dei tassi di interesse a settembre sia della crescita degli attivi ponderati per il rischio riconducibile ai maggiori impieghi. Ciò nonostante, tutte le banche segnalanti hanno mantenuto un margine di sicurezza adeguato, superiore ai requisiti minimi previsti dalla normativa. Sul fronte dei ricavi, le commissioni derivanti dal trading azionario e dalle attività di consulenza sono state consistenti, a fronte di una più modesta attività di negoziazione sul fronte obbligazionario. Anche i team di management si sono espressi con un po’ più di prudenza riguardo alle prospettive. Per gli investitori obbligazionari, l’attenzione posta dalle banche sulla solidità patrimoniale piuttosto che sulla remunerazione degli azionisti è rassicurante e rafforza la tesi fondamentale a favore dell’investimento in questo settore.
VALUTAZIONI QUANTITATIVE
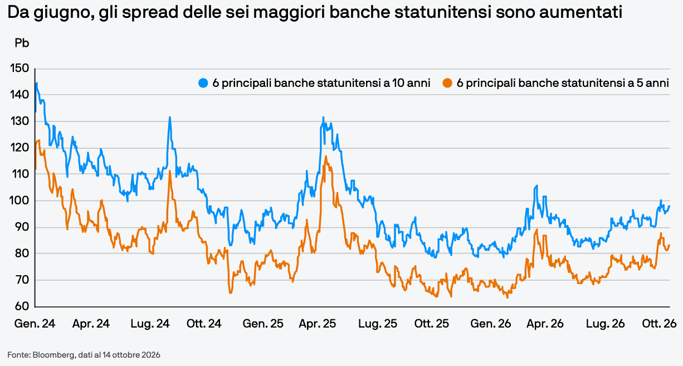
A ottobre, il mercato statunitense dei titoli Investment Grade si è stabilizzato, dopo un settembre volatile in cui gli spread si sono ampliati e i rendimenti complessivi sono aumentati bruscamente. I rendimenti dei titoli Investment Grade statunitensi hanno raggiunto il 6,0%, il livello più alto dal 2023, posizionandosi nel 98° percentile degli ultimi 10 anni. Ciò crea interessanti opportunità di carry, soprattutto nel credito a breve termine, in presenza di un rischio di tasso d’interesse limitato. Nel settore bancario, abbiamo assistito a un ampliamento degli spread di 15 punti base (pb) dai minimi di giugno 2026: oggi, i differenziali medi di rendimento per le grandi banche statunitensi hanno raggiunto gli 83 pb per le obbligazioni a cinque anni e 98 pb per le obbligazioni a dieci anni. Nello stesso periodo gli spread sono aumentati di 11 pb nel più ampio US IG Index.
FATTORI TECNICI
Quest’anno le banche sono state tra i maggiori emittenti, responsabili di gran parte dell’aumento della nuova offerta obbligazionaria tesa a finanziare la crescita dei propri bilanci. Ci aspettiamo che verso fine anno l’offerta bancaria rallenti, via via che gli emittenti avranno soddisfatto il grosso del loro fabbisogno di finanziamento e che, superata la stagione degli utili, il mercato primario avrà ritrovato la sua tranquillità. Ciò dovrebbe allentare la pressione sul settore e contribuire a stabilizzare gli spread. Essendo il settore più ampio nell’universo delle obbligazioni investment grade, quello finanziario è ben posizionato per trarre vantaggio dalla ripresa delle sottoscrizioni di credito di alta qualità: Emerging Portfolio Fund Research (EPFR) segnala i maggiori afflussi settimanali degli ultimi tre mesi. Considerato il contesto di generale avversione al rischio, questi afflussi sono rilevanti e suggeriscono che gli investitori sono attratti dagli elevati rendimenti complessivi e che gli afflussi privilegiano perlopiù le società più grandi e più liquide dell’indice. La maggiore offerta e la domanda sostenuta, assieme, prefigurano un quadro tecnico positivo per i titoli finanziari verso fine anno.
Cosa significa per gli investitori obbligazionari?
La tesi fondamentale a favore dell’investimento obbligazionario è tuttora valida: i primi risultati finanziari delle banche indicano tendenze positive del credito al consumo, margini di interesse netti stabili e costi creditizi contenuti. Considerato che i rendimenti complessivi dei titoli Investment Grade sono in prossimità dei massimi pluriennali e che il quadro tecnico è favorevole, siamo soddisfatti delle nostre esposizioni bancarie. Tra i rischi da monitorare figurano le potenziali ripercussioni tra le emissioni sovrane europee e i titoli bancari e un possibile aumento delle emissioni obbligazionarie in vista delle elezioni di metà mandato.