Gli attivi brasiliani continuano a subire forti pressioni dopo la brusca flessione innescata dall’inaspettata vittoria elettorale del presidente uscente del Brasile, Luiz Inácio Lula da Silva. Il Bond Bulletin di questa settimana analizza gli effetti dell’esito elettorale su obbligazioni, valute e tassi di interesse, con uno sguardo alle prospettive future.
Fondamentali
Sconfiggendo Flavio Bolsonaro – il candidato conservatore che aveva vinto al primo turno – il presidente brasiliano Luiz Inácio Lula da Silva è stato protagonista di una delle più grandi sorprese politiche. Le aspettative del mercato e i sondaggi avevano iniziato a scontare una vittoria di Bolsonaro – esito ritenuto più favorevole ai mercati – e la vittoria di Lula ha colto di sorpresa gli investitori. I mercati valutari, obbligazionari e azionari locali sono crollati. Forse, questa forte reazione ha rispecchiato la speranza di molti operatori che un nuovo governo potesse optare per politiche ortodosse, con misure di deregolamentazione e una riforma delle politiche di bilancio, che avrebbero potuto consentire alla Banca Centrale Brasiliana (BCB) di ridurre drasticamente i tassi d’interesse a circa l’8-9%. Nonostante la vittoria, Lula dovrà probabilmente fare i conti con i mercati e il Congresso. Secondo le stime degli analisti, al Brasile occorre un surplus primario del 2,5 3,0% del PIL per stabilizzare il rapporto debito/PIL, obiettivo difficile da raggiungere in quanto i rincari dell’energia e l’aumento dei tassi d’interesse mettono sotto pressione l’economia. Nelle condizioni attuali, questa ipotesi pare a dir poco ambiziosa, anche se la scelta di un ministro delle finanze favorevole al mercato potrebbe riuscire a porre un freno alle politiche dell’amministrazione Lula che prevedono un’espansione del bilancio. Inoltre, gli osservatori sottolineano che con tutta probabilità un Congresso dominato dal Partito Liberale di Bolsonaro limiterebbe un’ulteriore crescita della spesa pubblica.
Valutazioni quantitative
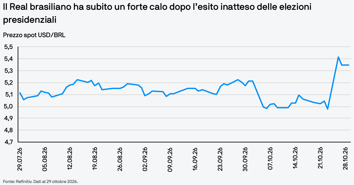
Il repricing immediato del 26 ottobre è stato marcato. Nella giornata, il Real brasiliano (BRL) ha perso l’8,1%, con un calo infragiornaliero del 12,6%, il maggiore dal 1999. Anche i mercati azionari hanno accusato il colpo: l’indice Ibovespa è crollato del 15% attivando i “circuit breaker”. I timori per le finanze pubbliche hanno lasciato un segno inequivocabile sul mercato brasiliano dei tassi: nel corso della giornata, i rendimenti nominali dei titoli decennali sono saliti dal 13% a quasi il 16%, per poi chiudere attorno al 15,4%, mentre i rendimenti reali dei titoli decennali si sono avvicinati all’11%. I tassi a breve termine sono saliti rapidamente in quanto i mercati hanno scontato l’esigenza della BCB di adottare misure più aggressive per far fronte al previsto aumento della spesa pubblica da parte di Lula. Sino a fine 2027 sono attesi rialzi per circa 150 punti base (pb), il che fa salire il tasso Selic implicito a circa il 16% a fronte del 13,75% registrato prima delle elezioni. Gli spread creditizi avevano iniziato ad ampliarsi qualche giorno dopo l’altrettanto inaspettata vittoria di Bolsonaro al primo turno, arrivando alla fine ad allargarsi di 40-45 punti base rispetto al minimo pre-elettorale del 7 ottobre. Data la crescente incertezza sulla gestione delle finanze pubbliche da parte di un altro governo Lula, il Real brasiliano e i tassi locali continuano a essere più esposti di quanto non siano gli spread creditizi, grazie al debito estero relativamente basso del Brasile (13% del PIL) e al miglioramento dei fondamentali creditizi, soprattutto nel segmento Investment Grade.
Fattori tecnici
Il posizionamento ha influito sull’entità del crollo. Con l’approssimarsi del fine settimana elettorale, i mercati in generale avevano assunto un posizionamento lungo nel rischio valutario locale. In parte, ciò rispecchiava non solo le aspettative sull’esito elettorale, ma anche il rendimento interessante offerto dai mercati locali dei cambi e dei tassi. Dopo il risultato a sorpresa, sia gli investitori nazionali che quelli internazionali hanno chiuso rapidamente le posizioni lunghe, contribuendo così al pesante calo dei mercati. Sebbene il posizionamento sia ora più netto, è improbabile che l’attività di mercato torni a essere significativa prima che prenda forma il nuovo governo Lula.
Cosa significa per gli investitori obbligazionari?
Fino al weekend, gli investitori globali erano stati attratti dal carry relativamente elevato del mercato brasiliano. Tuttavia, sulla scia dell’esito elettorale, la volatilità ha subito una netta impennata, spingendo molti a chiudere le proprie posizioni. Manteniamo un orientamento più prudente sul BRL e sui tassi locali che non sul credito: il premio al rischio nel breve termine è riflesso nei tassi di cambio e nella curva dei rendimenti, mentre il livello relativamente basso di indebitamento estero protegge in qualche misura dal rischio di cambio delle valute forti. Per quanto riguarda il credito, preferiamo un’esposizione meno sensibile all’andamento dei tassi locali e restiamo concentrati sul carry trade in attesa di segnali più chiari sul fronte delle politiche di bilancio, come la scelta del ministro delle finanze e un percorso credibile di risanamento della spesa pubblica.
