Nel 2026, l’High Yield statunitense ha confermato la sua resilienza, nonostante gli spread si attestino a livelli più ristretti rispetto alla media storica. Nel Bond Bulletin di questa settimana analizziamo i fattori alla base di questo vigore evidenziando i segmenti in cui risiedono le opportunità più interessanti.
FONDAMENTALI
I fondamentali dell’High Yield statunitense rimangono positivi. Le stime e gli utili societari si confermano nel complesso resilienti e in molti settori la crescita continua a viaggiare su valori compresi tra il 5% e il 9%. Gli investimenti legati all’intelligenza artificiale stanno spingendo la domanda oltre il perimetro del settore tecnologico, verso i settori dell’energia elettrica, delle infrastrutture energetiche, dell’industria e di un più ampio ventaglio di filiere produttive che beneficiano della spesa per investimenti volta ad espandere la capacità sul fronte dei data center. Allo stesso tempo, il mercato High Yield continua a evolversi e l’indice ha evidenziato un miglioramento della qualità. La percentuale di obbligazioni con rating BB è in crescita e la quota di obbligazioni garantite ha raggiunto il massimo storico, attestandosi intorno al 36%. I tassi d’insolvenza generali sono leggermente aumentati, ma si tratta in parte di un fenomeno isolato più che di un segnale di ampio peggioramento della situazione. La cosa più importante a cui gli investitori devono prestare attenzione è la dispersione del mercato. I titoli di credito associati al settore immobiliare e a quello dei materiali edili risentiranno dell’aumento dei tassi di interesse, mentre le società che operano nei settori della TV via cavo e delle telecomunicazioni e una parte di quelle attive nei media continueranno a dover fare i conti con problemi strutturali. Sul versante opposto, le aziende del settore aerospaziale e della difesa e quelle del settore dei viaggi e del tempo libero hanno beneficiato di una domanda finale molto sostenuta.
VALUTAZIONI QUANTITATIVE
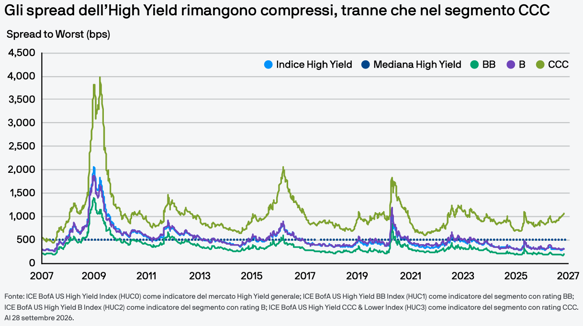
Le valutazioni sembrano interessanti in termini di rendimento, ma care in termini di spread. Gli spread degli indici si sono ampliati di 43 punti base (pb) rispetto ai 274 pb del minimo da inizio anno, mentre i rendimenti sono saliti all’8,2%, cioè circa 170 pb sopra il minimo da inizio anno. Questo aumento del rendimento complessivo continua ad attrarre gli acquirenti e il profilo di bassa duration del mercato offre un margine di sicurezza significativo: gli investitori ricevono un reddito maggiore pur assumendosi un rischio di tasso d’interesse minore. Ciò nonostante, è difficile trovare argomenti convincenti che giustifichino un’ulteriore contrazione degli spread, soprattutto per le obbligazioni con rating B e BB i cui spread sono già vicini ai minimi storici. Inoltre, il livello dell’indice generale risulta significativamente influenzato dal segmento CCC. Queste obbligazioni con rating inferiore rappresentano solo una piccola percentuale dell’indice, ma ne influenzano in misura sproporzionata lo spread. Nello specifico, i differenziali di rendimento dei titoli CCC sono cresciuti e hanno sottoperformato, nonostante gli spread dei titoli di qualità superiore si siano contratti. (Tutti i dati al 28 settembre 2026.)
ATTORI TECNICI
I fattori tecnici sono stati indubbiamente favorevoli, ma vanno bilanciandosi sempre più. Il mercato si è concentrato sulle nuove emissioni che, da inizio mese, hanno registrato un’offerta di circa USD 38 miliardi, assorbita senza particolari difficoltà (al 27 settembre 2026). La capacità del mercato di metabolizzare una simile offerta è riconducibile al favorevole quadro di inizio del mese che ha visto concretizzarsi, tra riscatti e flussi cedolari, un’iniezione di liquidità pari a circa USD 11 miliardi, poi destinata ai reinvestimenti dagli operatori.
Cosa significa per gli investitori obbligazionari?
Considerato che gli spread si attestano a livelli più ristretti rispetto alla media storica, uno scenario base ottimistico invita ancora a puntare sul carry nei titoli High Yield statunitensi di qualità superiore e nel segmento a breve termine della curva del credito dove gli investitori possono massimizzare il reddito limitando al contempo la duration. La dispersione del segmento CCC rimane il principale fattore di rischio e di opportunità. Tuttavia, i risultati saranno probabilmente molto differenziati e gli investitori dovranno continuare a muoversi in modo selettivo, prestando particolare attenzione alla struttura.
