A cura di Wolf von Rotberg, Equity Strategist di J. Safra Sarasin
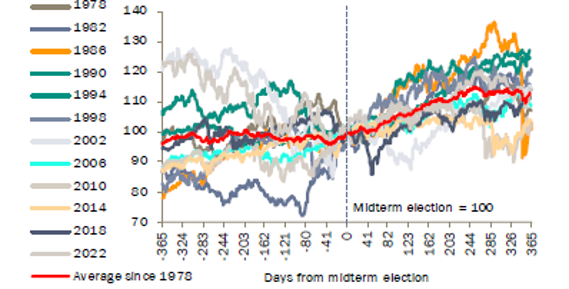
Storicamente, le elezioni di metà mandato hanno avuto un impatto limitato sui mercati azionari. Semmai, la performance è stata frenata in parte dall’incertezza elevata prima del voto, per poi registrare solidi rialzi una volta eletto il nuovo Congresso. In media, negli ultimi 50 anni, nei 12 mesi precedenti le elezioni di metà mandato l’S&P 500 è salito di circa il 5%. A ciò è seguito tipicamente un rialzo del 13% nei 12 mesi successivi (Figura 1).
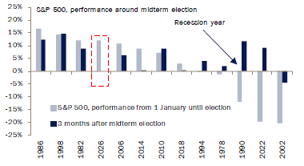
Analizzando più da vicino i singoli anni di elezioni di metà mandato dal 1978, è interessante notare che, tranne in un caso, i mercati azionari hanno registrato rialzi nei tre mesi successivi al voto (Figura 2). L’andamento dei mercati prima delle elezioni non ha avuto un ruolo determinante: nella maggior parte degli anni, i mercati sono saliti nei mesi successivi al voto, indipendentemente dalla performance precedente. In tre anni elettorali i rialzi prima del voto sono stati più marcati rispetto al 2026. In tutti e tre i casi, anche dopo le elezioni si sono registrati solidi rialzi, senza interruzioni dello slancio dei mercati. Riteniamo che ciò avvalori la nostra tesi secondo cui i mercati azionari hanno margini di rialzo entro la fine dell’anno.
Figura 1: Andamento dell’indice S&P 500 prima e dopo le elezioni di medio termine
Fonte: LSEG Datastream, Bank J. Safra Sarasin, 24 settembre 2026
Figura 2: Dal 1978, solo una volta i titoli azionari hanno registrato un calo dopo le elezioni di medio termine
Fonte: LSEG Datastream, Bank J. Safra Sarasin, 24 settembre 2026
Considerando l’esito delle elezioni, emergono due andamenti. Il primo è che, in media, un Congresso a maggioranza democratica in entrambe le Camere è stato l’esito più favorevole per l’S&P 500. Nei tre mesi successivi alle elezioni, l’indice è salito in media dell’8,8%. Quando entrambe le Camere del Congresso sono state conquistate dal Partito repubblicano, l’S&P 500 ha guadagnato in media solo il 3,6%. Con un Congresso diviso, negli ultimi 50 anni l’S&P 500 ha registrato un rialzo medio del 6,6% nei tre mesi successivi al voto. Pertanto, almeno sul piano empirico, non c’è motivo di temere un Congresso a maggioranza democratica.
Il secondo dato è che, storicamente, per i mercati azionari l’esito migliore è stato un governo diviso, con il Congresso controllato da un partito e la Casa Bianca dall’altro; il Congresso diviso si è classificato al secondo posto. Nel primo caso, nei tre mesi successivi alle elezioni il guadagno medio è stato dell’8,7%; nel secondo, del 6,6%. Un governo unificato, con un solo partito al controllo di tutti i rami del governo, ha registrato in media lievi perdite dopo il voto. Può sembrare controintuitivo che le azioni vadano meglio con un governo diviso e un Congresso diviso, ma la realtà politica può contribuire a spiegarlo. Questa configurazione richiede più negoziati e compromessi tra i due partiti e spesso comporta una spesa pubblica maggiore, anziché minore. Per esempio, se i repubblicani volessero approvare ulteriori tagli fiscali, potrebbero dover accettare nuovi programmi di spesa sociale per ottenere i voti democratici necessari a far passare la loro legge.
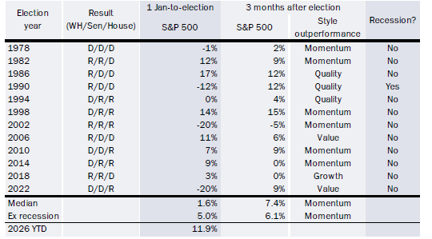
La tabella seguente (Figura 3) riassume le elezioni di metà mandato dal 1978. Solo due hanno portato a un governo pienamente unificato: quelle del 1978 e del 2002. In un solo caso, il 1990, si è verificata una recessione. Dopo la maggior parte delle elezioni di metà mandato, i mercati azionari hanno registrato rialzi (con l’eccezione del 2002), mentre la performance prima del voto è stata molto più disomogenea.
Figura 3: Andamento post-elettorale dal 1978
Fonte: LSEG Datastream, Bank J. Safra Sarasin, 24 settembre 2026
Cosa significa tutto questo per il 2026? Riteniamo che non si debba attribuire troppo peso all’esito delle elezioni di metà mandato e alle relative implicazioni per i mercati azionari. Nel breve termine, è improbabile che l’indirizzo politico cambi in modo sostanziale, a prescindere dal risultato elettorale. Un Congresso diviso e un governo diviso, con i democratici che conquistano entrambe le Camere, dovrebbero avere implicazioni sostanzialmente simili per le politiche pubbliche e per i mercati azionari. Secondo Polymarket, la probabilità complessiva dei due scenari è del 93%. Entrambi probabilmente comporterebbero occasionali stalli istituzionali e un rallentamento del processo legislativo. Ciò può causare fasi di maggiore volatilità, ma in passato una simile configurazione istituzionale non è stata necessariamente sfavorevole ai mercati azionari.
